
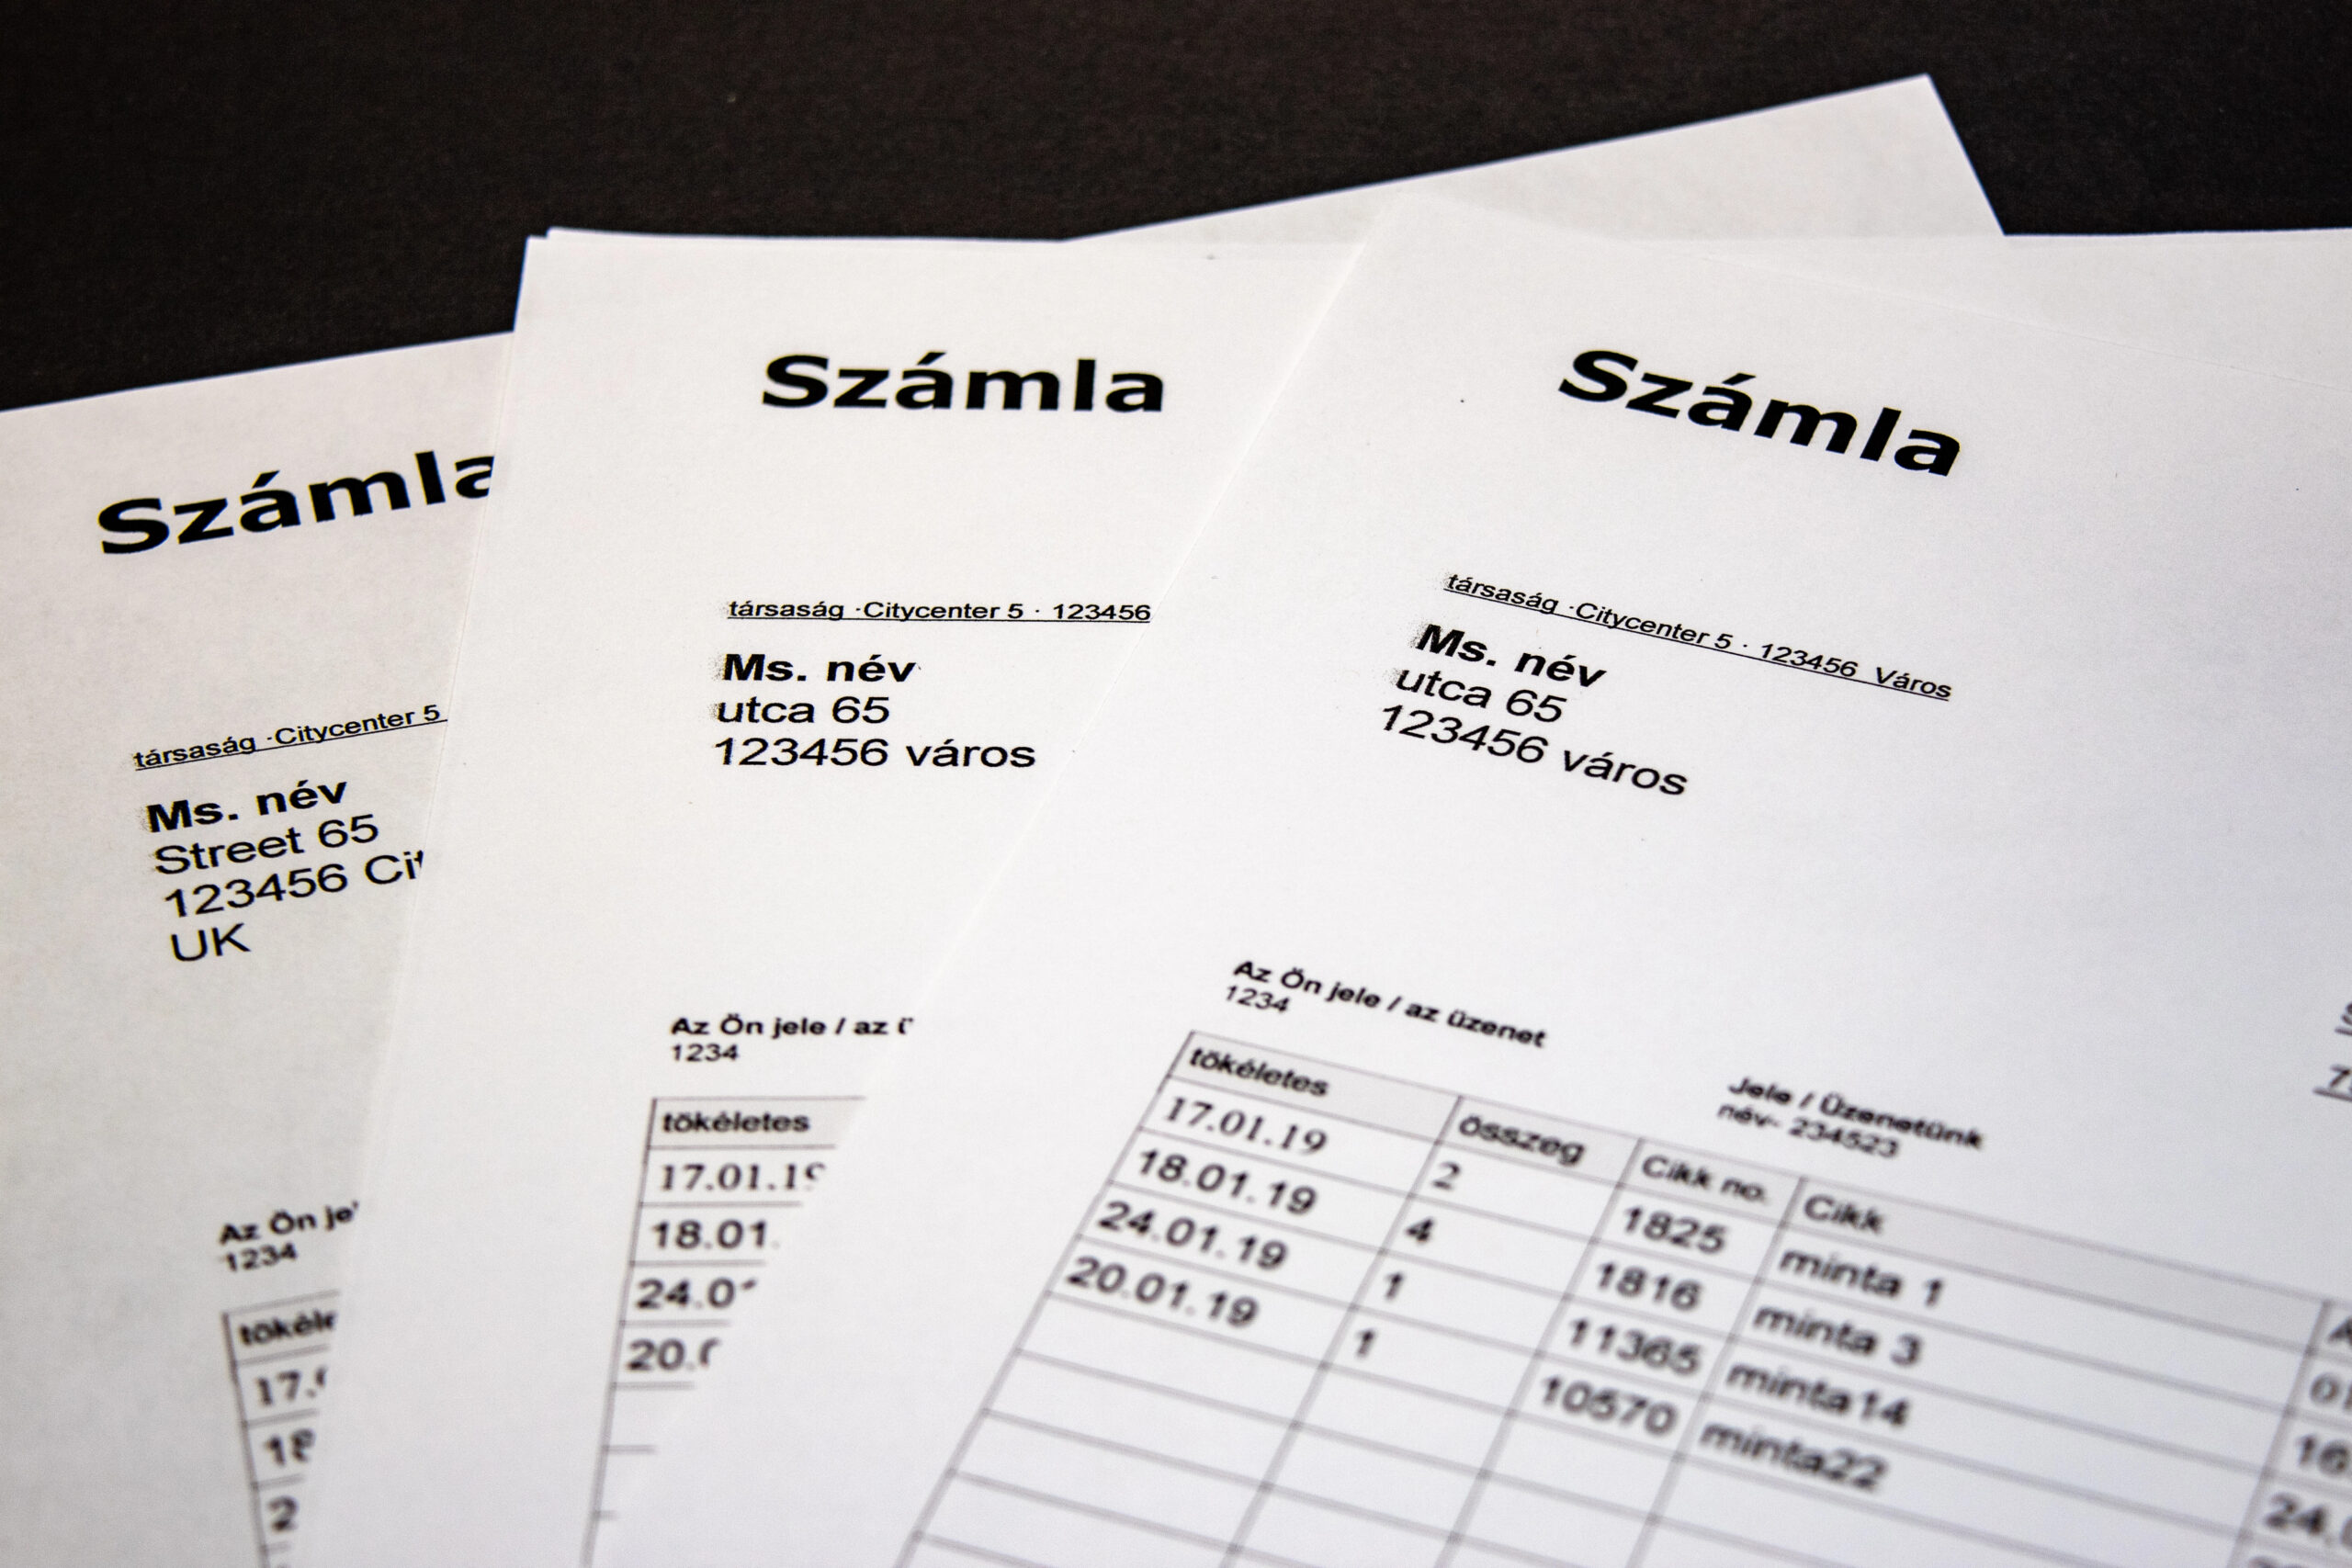
Перший угорський рахунок-фактура починається з даних про операцію: кому ви продаєте, що саме, коли виконали роботу та яка податкова підстава. Програма допоможе оформити документ, але не визначить ці обставини замість підприємця.
Угорською рахунок-фактура називається számla. Його потрібно відрізняти від запиту на оплату díjbekérő та чека nyugta. А передавання даних у NAV Online Számla — це ще одна дія, яка не замінює надання належного документа клієнту.
Що підготувати до виставлення першої számla
Зберіть реквізити власного e.v. та клієнта. Для замовлення від компанії попросіть юридичну назву, адресу й належний податковий номер. Ім’я менеджера та його електронна пошта не замінюють реквізитів покупця.
Перевірте також статус VAT. Позначення alanyi adómentes застосовують до операції, яку справді здійснюють у межах такого звільнення. Для зворотного нарахування або послуги з місцем постачання за кордоном може бути потрібна інша підстава. Це розмежовано в інструкції про VAT для малого бізнесу.
У посібнику NAV про рахунки та чеки наведені обов’язкові дані. Для звичайного рахунку потрібно перевірити:
- Унікальний номер рахунку й дату його виставлення.
- Назву або ім’я продавця, адресу та adószám.
- Назву або ім’я й адресу покупця, а у визначених випадках — його податковий номер.
- Зрозумілий опис товару чи послуги та кількість, коли вона визначається у натуральних одиницях.
- Дату виконання, якщо вона відрізняється від дати рахунку.
- Базу, ставку й суму VAT або правильне пояснення звільнення чи іншої спеціальної підстави.
Для e.v. врахуйте також позначення підприємницького статусу та реєстраційний номер. Банківські реквізити, строк оплати й номер замовлення допомагають розрахуватися, хоча не всі з них належать до одного законодавчого переліку обов’язкових даних.
Три дати, які не варто копіювати одна з одної
Számla kelte — дата виставлення. Teljesítés dátuma — дата виконання для відповідних податкових правил. Fizetési határidő — строк, до якого клієнт має заплатити. У простому продажі вони іноді збігаються, але це не загальна вимога.
Наприклад, роботу завершили 10 числа, рахунок належно виставили 12-го, а оплата за договором має бути до 20-го. Не потрібно змінювати дату виконання на 20-те тільки тому, що тоді очікуєте гроші. Для періодичних послуг, авансів та інших спеціальних операцій дату визначають за їхніми правилами.
Строк виставлення теж залежить від ситуації. За визначеної оплати до моменту виконання рахунок потрібен без зволікання; для типової операції з нарахованим VAT та оплатою після виконання діє строк вісім днів. У певних операціях між країнами ЄС встановлений окремий строк. Не переносіть «вісім днів» на всі документи без перевірки.
Запит на оплату díjbekérő може допомогти отримати гроші, але сам по собі не є остаточним податковим рахунком. Якщо отримали аванс, перевірте обов’язок оформити авансовий документ і правильно врахувати його у фінальному розрахунку.
Online Számla: відправлено клієнту — ще не означає прийнято NAV
Online Számla — система передавання відомостей про рахунки. Вона стосується і підприємців на AAM у випадках, охоплених правилами звітування. Відсутність нарахованого VAT не є загальним звільненням від надсилання даних.
Починати налаштування варто з офіційного порталу Online Számla. NAV має власний сервіс виставлення рахунків; можна користуватися й іншою програмою, якщо вона належно виконує вимоги. Під час налаштування перевірте, як програма пов’язана з вашим платником і де видно результат передавання.
Для рахунків із програми передавання відбувається автоматизовано за встановленими правилами. Паперовий бланк не усуває обов’язку окремо внести дані у належний строк. Якщо користуєтеся папером, погодьте з бухгалтером конкретний процес: хто вносить, коли та хто контролює прийняття.
Після першого справжнього рахунку зіставте номер документа, покупця, суму й результат у NAV. Статус помилки потрібно розібрати. Попередження може потребувати перевірки даних, навіть якщо передавання прийнято. Файл PDF у папці «Надіслані» підтверджує тільки те, що ви відправили файл.
Не створюйте фіктивний продаж заради перевірки програми в робочому середовищі. Налаштування тестують передбаченим сервісом способом, а навчальний документ не слід видавати за реальну операцію.
Як виправити помилку, не знищивши історію
Якщо рахунок уже виставлений, не редагуйте PDF так, ніби старого документа не існувало. Для зміни або скасування використовують належний коригувальний чи анулювальний документ із посиланням на початковий. Послідовність має залишатися зрозумілою і клієнтові, і бухгалтеру.
Дві ситуації потребують різних дій:
- Помилка в самому рахунку. Наприклад, неправильний покупець або сума. Спочатку правильно оформлюють зміну документа, а дані передають відповідно до неї.
- Рахунок правильний, але дані NAV неправильні. Тоді виправляють передавання за процедурою системи; створювати новий продаж тільки для усунення технічної помилки не потрібно.
Повернення грошей клієнту теж повинно мати зрозумілу документальну підставу. Не обмежуйтеся мінусовим рядком у власній нотатці. Збережіть первинний рахунок, його коригування, листування про причину й банківське підтвердження.
Як організувати рахунки, щоб не шукати їх перед звітом
Раз на тиждень звіряйте три речі: виставлені документи, прийняті NAV дані та фактичні оплати. Позначайте неоплачені рахунки окремо. Ці дати можуть мати різне значення для VAT та податку з доходу, тому список лише банківських надходжень не замінює всього обліку.
Електронні рахунки зберігайте у формі, яка забезпечує читабельність, цілісність та доступність протягом потрібного строку. Друкований аркуш не завжди замінює електронний оригінал. Перед зміною програми або закриттям діяльності перевірте, як забрати документи та дані, а не тільки красивий звіт за місяць.
Для бухгалтера підготуйте експорт рахунків, банківські операції, готівкові оплати й коригування. Для клієнта — зрозумілий документ і спосіб зв’язку при помилці. Такий порядок допомагає відділити несплату від невдалого передавання даних і виправити саме те, що сталося.
Можна читати далі
- Правила VAT і AAM — визначення підстави для рахунку.
- Календар податків підприємця — подальші розрахунки та звіти.
- Початок діяльності e.v. — отримання правильних реквізитів.
Денис Галандзовський — український автор, медійний коментатор і digital creator, який спеціалізується на темі українців за кордоном.